La morosidad de las familias bajó en agosto, pero sigue cerca del 13%
El indicador continúa en niveles elevados.
El indicador continúa en niveles elevados.
La tasa de mora nacional llegó al 19,49% en agosto y solo el 18,9% de quienes renegociaron sus compromisos logró mejorar su situación financiera. Especialistas advierten que, sin una recuperación de los ingresos, refinanciar apenas posterga el probl ...
Según Focus Market, casi 5 millones de hogares mantienen compromisos con entidades financieras y la deuda promedio supera los $13 millones. También aumentan los atrasos en tarjetas, préstamos personales y otras formas de financiamiento.
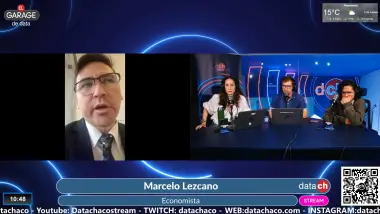
Desde Madrid, el economista analizó la creciente dificultad de familias y empresas para afrontar sus deudas en Argentina. Advirtió que la mora superó el 12% y apuntó contra las regulaciones del Banco Central como el principal detonante.
El nivel de irregularidad de los créditos a los hogares alcanzó el 12,9% en julio y más que duplicó el registro de un año atrás. La mora familiar ya supera ampliamente a la de las empresas, aunque los bancos mantienen elevados niveles de cobertura y ...
Aumento sostenido.
Un informe advirtió que el 26,6% de los titulares de créditos registraba atrasos en julio y que los jóvenes y quienes acumulan deudas con varias entidades aparecen entre los segmentos más expuestos.
Un informe de la UCA advirtió que el endeudamiento para afrontar necesidades básicas ya era elevado antes del fuerte crecimiento de la morosidad. Entre los hogares cuyos ingresos no alcanzaban para cubrir sus gastos esenciales, el 49,2% recurrió a p ...
"Lo que no se puede es tener una mirada superficial", dijo Marcelo Colombo.
El nuevo sistema del Banco Central se aplicará a créditos otorgados bajo esta modalidad y requerirá autorización expresa del cliente. Además, establece límites sobre el monto de las cuotas y la cantidad de intentos de cobro.
La fuerte suba de la morosidad impulsó una batería de iniciativas en Diputados y el Senado. Los proyectos incluyen planes de desendeudamiento, límites a intereses de tarjetas, emergencias crediticias, protección de cuentas sueldo y mayores controles ...
Los hogares reestructuraron una porción récord de sus créditos, mientras el financiamiento total se redujo y aumentaron los atrasos en la mayoría de las principales entidades del sistema.
 Copyright 2026 - DataChaco - Todos los derechos reservados.