Marcelo Lezcano sobre el aumento de la morosidad: "Es hija de una tasa de interés real que resulta impagable"
Desde Madrid, el economista analizó la creciente dificultad de familias y empresas para afrontar sus deudas en Argentina. Advirtió que la mora superó el 12% y apuntó contra las regulaciones del Banco Central como el principal detonante.
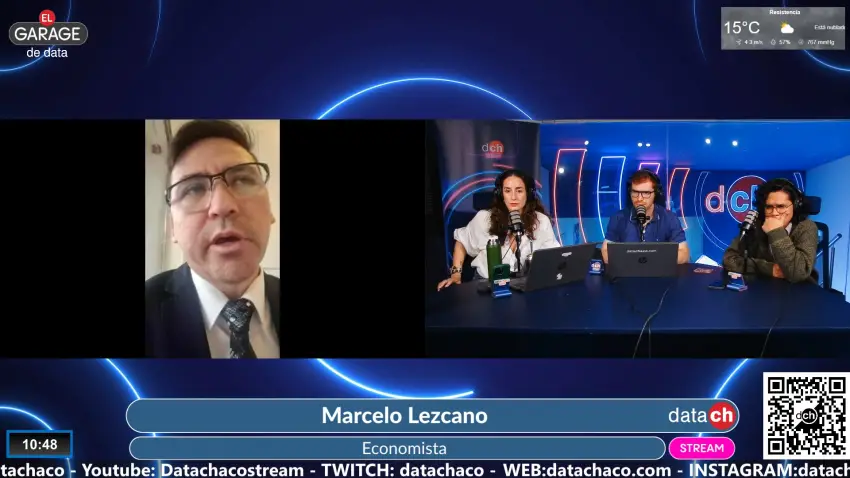
Este martes, en una entrevista brindada al programa "El Garage de Data", el economista Marcelo Lezcano analizó el marcado incremento de la morosidad crediticia en Argentina.
El especialista, quien se encontraba en España participando de una conferencia de inversores de Ten Value, ofreció un diagnóstico detallado sobre los factores macroeconómicos y regulatorios que explican esta problemática en la economía cotidiana.
DE LA REACTIVACIÓN A LA TRAMPA DE LA MORA
Según Lezcano, el fenómeno se profundizó sensiblemente a partir de 2025. Explicó que, tras un periodo de desaceleración inflacionaria, donde la tasa pasó de niveles cercanos al 200% anual a un 133%, la dinámica de tasas cambió sustancialmente.
"Si bien la baja inicial de tasas impulsó el crédito en 2024, posteriormente las tasas de interés repuntaron fuertemente en un contexto de salarios desalineados, afectando en mayor medida al sector público", indicó.
Esta combinación impactó de lleno en el cumplimiento de los compromisos financieros. Según precisó el economista, mientras que en diciembre de 2023 el índice de morosidad se ubicaba en un 2,7%, actualmente supera el 12%. "La morosidad es muy alta y es hija de esta tasa de interés real que es impagable", afirmó.
JÓVENES E INFORMALIDAD: LOS MÁS VULNERABLES
Consultado sobre el perfil de los deudores, Lezcano destacó que el sobreendeudamiento afecta de manera desproporcionada a la franja de jóvenes y personas de unos 30 años. La razón principal radica en las barreras del sistema bancario formal, que exige empleo registrado o monotributo para otorgar financiación.
Al quedar excluidos, los trabajadores informales recurren a billeteras virtuales para operar diariamente y construir un historial crediticio. Si bien estas plataformas conceden préstamos, lo hacen aplicando tasas considerablemente más altas, debido al riesgo. Ante eventuales caídas en la actividad o en los ingresos de este sector, la mora se dispara de inmediato, volviendo la deuda prácticamente un fenómeno acumulativo e impagable.
Asimismo, al evaluar por qué los consumidores continúan endeudándose a pesar del alto costo financiero, Lezcano señaló la "alta preferencia temporal" y la urgencia de ciertos sectores que priorizan la certidumbre de cuotas fijas o la necesidad inmediata sobre la evaluación del costo final.
EL ROL DE LOS ENCAJES BANCARIOS Y EL IMPACTO PRODUCTIVO
Para el economista, la causa estructural de las elevadas tasas de interés reside en la política monetaria del Banco Central de la República Argentina (BCRA), en particular en el incremento de las tasas de encaje aplicadas a los bancos comerciales.
Con un nivel de encaje en torno al 45%, casi la mitad de los depósitos captados queda inmovilizada sin poder ser prestada, lo que eleva significativamente el costo operativo de las entidades financieras. Para sostener su rentabilidad, los bancos trasladan ese costo cobrando tasas de crédito exorbitantes mientras ofrecen rendimientos en plazos fijos por debajo de la inflación.
Esta distorsión se extiende a la economía real y a la cadena de comercialización, incentivando el pago al contado o por transferencia para evitar las altas comisiones e impuestos de las tarjetas de crédito. A su vez, el enfriamiento del crédito impacta tanto en las decisiones de inversión como en sectores productivos alejados del consumo directo, como la industria metalmecánica, la cual registra caídas de dos dígitos.
INFLACIÓN Y PERSPECTIVAS A CORTO PLAZO
En relación con el comportamiento de los precios, Lezcano sostuvo que la emisión monetaria persiste a un ritmo superior al anunciado institucionalmente, vinculada en parte a la compra de divisas por parte del BCRA.
No obstante, anticipó que, tras haberse completado un tramo significativo en la corrección de precios relativos y tarifas de servicios públicos, la inflación general tendería a aproximarse progresivamente a la inflación núcleo (alimentos y bebidas), ubicándose cerca del 1,5% mensual hacia el último tramo del año, previo al inicio del próximo ciclo electoral.
Como vía de solución, el especialista remarcó la urgencia de reajustar hacia la baja los encajes bancarios hacia niveles históricos del 20%, advirtiendo que, de no corregirse esta variable, la economía se encamina a un escenario recesivo de mayor impacto sobre la actividad general.