Para el presidente del Banco Central de Perú, Argentina "se está encaminando" a bajar la inflación
"Podrán tardar siete años o menos pero están en el camino correcto", señaló Julio Velarde.
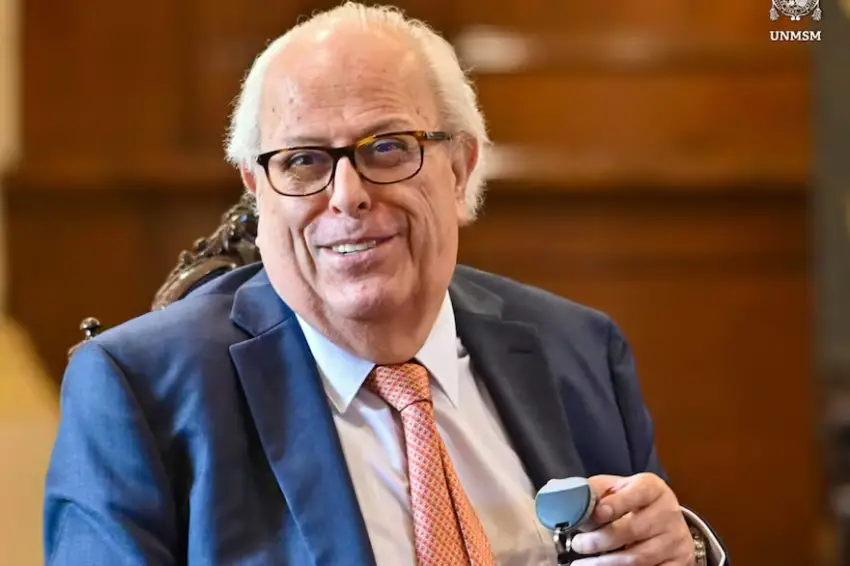
El presidente del Banco Central de Perú, Julio Velarde, participó en un evento de la Fundación Mediterránea, en la Bolsa de Comercio de Buenos Aires, en donde habló sobre el programa económico del Gobierno argentino y afirmó este martes que Argentina "se está encaminando" a bajar la inflación , aunque resaltó la necesidad de que los países tengan reservas internacionales para que baje el riesgo país.
Al hablar sobre la situación general de la región, Velarde indicó que es "indispensable" que los bancos centrales tengan reservas internacionales porque funcionan como un reaseguro ante potenciales crisis externas.
Al referirse al caso argentino, afirmó: "Se están encaminando a bajar la inflación. Podrán tardar siete años o menos pero están en el camino correcto. Es lo que hay que hacer".
Consideró que para estabilizar la economía y que baje el riesgo país "la parte fiscal es fundamental". Destacó el ejemplo de Uruguay que mantuvo la disciplina presupuestaria a pesar del giro ideológico del Gobierno cuando gobernó la izquierda.
Perú tiene un sistema bimonetario resguardado por la Constitución, gracias al cual consiguió frenar una hiperinflación de 7.500% anual a un 1,4% que el banco central peruano estima para este año y 2% para el 2026.
Además, tiene reservas internacionales por USD 90.500 millones, aunque gran parte de ello responde a que los depósitos en dólares de los bancos tienen un encaje del 30%. Velarde ocupa el cargo hace 19 años, en un país que durante ese período cambió varias veces de presidente. El sol peruano es reconocido por su fortaleza a pesar de las crisis políticas de ese país.
QUÉ HIZO PERÚ PARA ACUMULAR RESERVAS
Según el funcionario, algunas de las claves de Perú para incrementar reservas son la implementación de un tipo de cambio flotante con intervenciones puntuales cuando sea necesario.
Habló de utilizar las intervenciones cambiarias respaldadas por reservas para evitar una apreciación excesiva de la moneda y de no fijar compromisos ni trayectorias específicas para el tipo de cambio. Se prioriza la flexibilidad.
También habló de cla compra de moneda extranjera en años de fuerte flujo externo para evitar presiones sobre el tipo de cambio y de acopiar reservas como protección frente a eventos internacionales que puedan afectar la economía.
La clave también radica en garantizar un volumen sustancial de reservas para mejorar el acceso a mercados de capitales y generar confianza entre los inversores y en operar siempre con un enfoque de flexibilidad desde la autoridad monetaria.