Bancos refuerzan controles ante el aumento de la morosidad en créditos al consumo
El Banco Central informó que la mora en préstamos al consumo alcanzó en junio el 5,2%. La caída del salario real y las altas tasas explican el fenómeno.
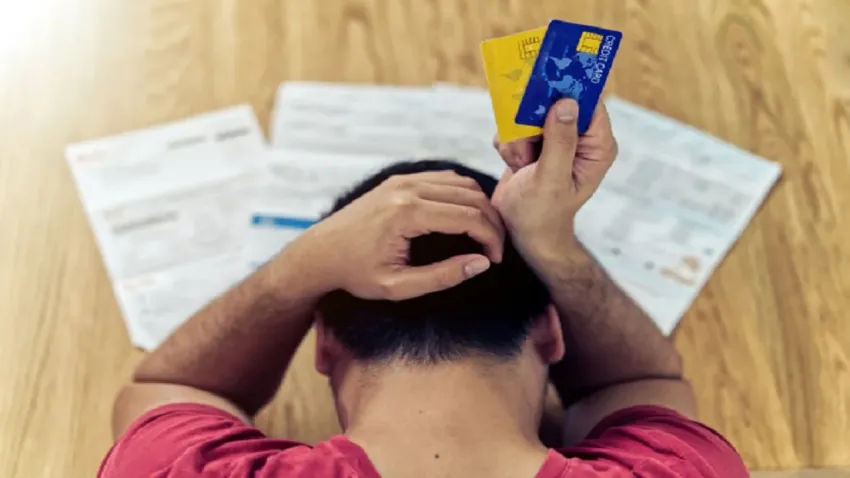
La suba de la morosidad en créditos al consumo encendió señales de alerta en el sistema financiero argentino . Según datos oficiales del Banco Central de la República Argentina (BCRA), en junio el ratio de irregularidad alcanzó el 5,2%, un nivel comparable al registrado durante la pandemia.
Los bancos más expuestos a clientes individuales resultaron los más afectados, en un contexto marcado por la caída del salario real y el encarecimiento del crédito. La consultora EcoGo, dirigida por Marina Dal Poggetto y Sebastián Menescaldi, indicó que los casos de incumplimiento en carteras de entidades financieras prácticamente se duplicaron, pasando del 7,4% en noviembre de 2024 al 14,2% en junio de 2025.
Frente a este panorama, las entidades comenzaron a reforzar sus sistemas de "alerta temprana" y a ensayar alternativas para mitigar riesgos . Entre las medidas adoptadas se destacan la refinanciación de saldos de tarjetas de crédito y la posibilidad de acceder a préstamos personales con tasas más competitivas.
El deterioro se concentra en préstamos personales y consumos con tarjeta, mientras que los créditos hipotecarios y los destinados a empresas mantienen niveles estables. Sin embargo, la suba de tasas llevó a que muchas compañías optaran por no tomar nueva deuda.
En el plano macroeconómico, el endeudamiento de las familias se ubicó en 5,35% del Producto Bruto Interno (PBI), acercándose al máximo histórico de 6,25% alcanzado en enero de 2018 .
Otro factor que agrava la situación es el crecimiento del "revolving" en las tarjetas de crédito, es decir, el financiamiento automático del saldo pendiente mes a mes con tasas elevadas. Tras la Comunicación "A" 8026 del BCRA, vigente desde mayo de 2024, las entidades quedaron habilitadas a fijar libremente los intereses, lo que incrementa la presión sobre los deudores.
Si bien los bancos aclaran que la morosidad aún no compromete sus balances, reconocen que debieron endurecer controles y ser más selectivos al momento de otorgar nuevos préstamos. "Tenemos que ser muy responsables: muchos de los clientes que hoy buscan financiamiento están muy ajustados y corren riesgo de no poder pagar", advirtió una fuente del sector financiero.