Desde la ATP reiteran que no intiman a contribuyentes
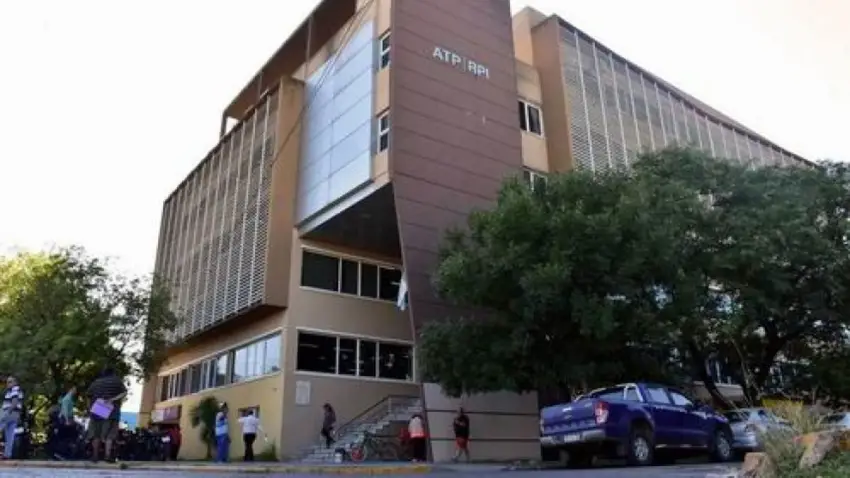
El titular de la Administración Tributaria Provincial (ATP), Danilo Gualtieri, reiteró que el organismo recaudador no intima a contribuyentes, al tiempo que detalló los alcances de las normativas vigentes en cuanto a la liquidación del tributo por contribución de mejoras en áreas rurales. En ese sentido, aclaró que la liquidación del tributo por contribución de mejoras comunicado a contribuyentes particulares, con motivo de la ejecución de la obra de la ruta 3 y 9, concluidas por la Dirección de Vialidad Provincial, se trata de la ley N° 102-K, cuya sanción originaria es de 1964, y el Decreto N° 1140/13, que regulan lo referente a contribución por mejoras relacionada con la propiedad rural, siendo un tributo que existe en todas las legislaciones, tanto provinciales como municipales. "No se trata de una nueva ley, ni se crea tributo, tampoco se realizó intimación alguna a los contribuyentes y del contenido de la cédula de notificación electrónica se advierte ello, tampoco se exige pago por cuanto es necesario dar cumplimiento previo al artículo 23 del Decreto N° 1140/13", destacó Gualtieri. En ese marco, el funcionario señaló que la ATP obra como ente recaudador, siendo la Dirección de Vialidad Provincial el organismo que confecciona las planillas de liquidación a cada beneficiario, remitiendo el monto total adeudado a este organismo, en total conformidad con el artículo 23 del Decreto 1140/13, "cuyo análisis recomiendo". Además, aclaró que "como paso previo, el monto debe ser confirmado por el contribuyente, que dispone de 10 días", agregó. Por otro lado, Gualtieri reiteró también que "los plazos administrativos actualmente se encuentran suspendidos, por lo tanto, el contribuyente no posee afectación o perjuicio alguno, ni tiene que trasladarse a la ciudad de Resistencia, máxime que existen alternativas de comunicación online o WhatsApp para realizar las distintas peticiones que estimen pertinente". En este sentido, comentó que como medida de acción directa se procedió a suspender los vencimientos para el año 2020, conforme RG 2043 y se analiza la realización de nuevas acciones de reestructuración, debiendo considerar que las RG 2012 Y 2013 poseen fecha de enero de 2020, período en el cual no existía la emergencia sanitaria. Asimismo se dictó la RG 2034 que prorrogó la primera cuota del calendario de pago. Por último, aclaró que "demás está decir que la obligación del ente recaudador es comunicar el tributo por el total liquidado conforme la información proporcionada y de allí en más toda la documentación con la que cuenta el organismo se encuentra a disposición de quien la quiera consultar sobre el particular, reiterando que esta Administración Tributaria se limita a trabajar conforme a lo informado por responsable técnico, sin que exista obligación legal de adjuntar o acompañar otra documentación la que puede ser consultada por cada interesado, ante el organismo competente".