Fin de las cuotas para viajar al exterior: qué alternativas existen para financiar los pasajes
La decisión del Banco Central también limita servicios de turismo internacional como alojamientos, excursiones y alquiler de transporte.
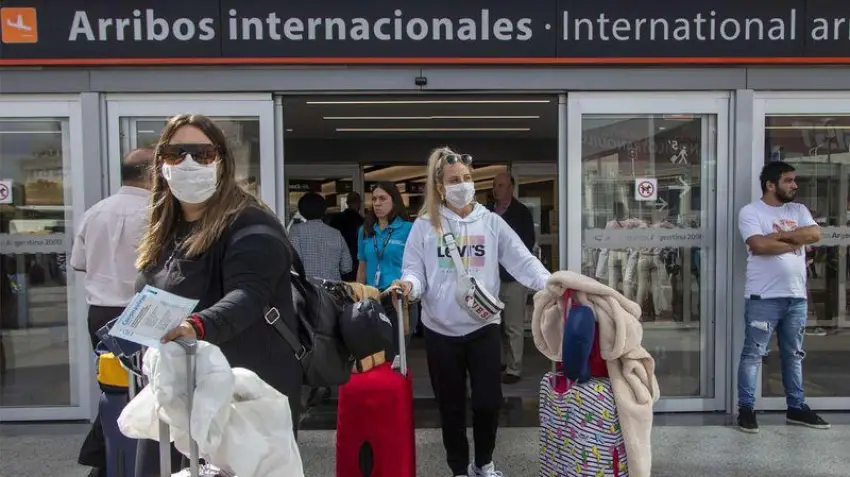
El Banco Central limitó a partir del viernes el financiamiento de las compras en cuotas con tarjetas de crédito de pasajes y servicios de turismo en el exterior como alojamientos, excursiones y alquiler de transporte, entre otras. Eso ocurre tanto en forma directa o abonadas a través de agencias de viajes, plataformas web u otros intermediarios.
"Las entidades financieras y no financieras emisoras de tarjetas de crédito no deberán financiar en cuotas las compras efectuadas mediante tarjetas de crédito de sus clientes –personas humanas y jurídicas– de pasajes al exterior y demás servicios turísticos en el exterior (tales como alojamiento, alquiler de auto, etc.), ya sea realizadas, en forma directa con el prestador del servicio o indirecta, a través de agencia de viajes y/o turismo, plataformas web u otros intermediarios", expresó el BCRA a través de la Comunicación "A" 7407.
La medida trajo aparejada la queja de las empresas del sector, sobre todo teniendo en cuenta que el viernes comenzó la celebración del Black Friday. Durante el evento, las agencias de viajes y distintas empresas tenían previsto promocionar paquetes turísticos al exterior en cuotas e incluso pasajes a diferentes destinos. Todo esto de cara a las vacaciones de verano, por lo que ahora los consumidores evalúan alternativas ante la resolución emitida por el Banco Central.
Alternativas para la financiación
Las posibilidades que tienen las personas que quieren viajar al exterior son pocas. Entre ellas pagar en contado o en un pago con tarjeta. En caso de no poder acceder a esa opción, surge la chance de tomar un préstamo personal o el "revolving", que es un tipo de financiamiento que ofrecen las tarjetas de crédito bancarias y que permiten aplazar y fraccionar los pagos de las compras realizadas.
Fuentes de la entidad monetaria explicaron que los bancos o emisores de tarjetas, sí podrán financiar en cuotas este tipo de compras, aunque con un tasa de interés mínima del 43% anual. Es decir, pagando el mínimo de la tarjeta. La tasa se aplica a los saldos de tarjeta de crédito hasta $200.000 por cada tarjeta emitida. Por encima de dicha suma, los bancos podían financiar los saldos a una tasa diferencial hasta el máximo permitido por la ley de Tarjetas de Crédito, establecido en un 25% más que la tasa que perciben por los créditos personales, y similares a los que aplican las tarjetas no bancarias.
Ante una tasa nominal anual (TNA) de 52,07% promedio, estos saldos sobre el límite de $200.000 implicarán un interés máximo de 77% anual, según la normativa. Esto se traduce en una tasa efectiva anual (TNA) del 111% en el caso de 12 cuotas mensuales.
Este sería el caso del "revolving" con tarjetas. Funcionan como una especie de minicrédito, pero en ocasiones el cliente desconoce que el fraccionamiento de los pagos conlleva elevados intereses. Además, se pueden usar independientemente de que se disponga de fondos o no en la cuenta asociada, dado que el banco concede un límite de crédito.
El director de la consultora Focus Market, Damián Di Pace, dio dos ejemplos de lo que se encareció financiar un viaje. En el caso de un viaje a Punta del Este para una pareja en la primera quincena de enero, con un plan de 12 cuotas sin interés, el costo era de $650.000. Sin embargo, ante el impedimento del Banco Central, el pago con un crédito personal en 12 cuotas ahora aumenta a $1.055.000 , lo cual arroja una diferencia de $405.000 o un 62 por ciento.